


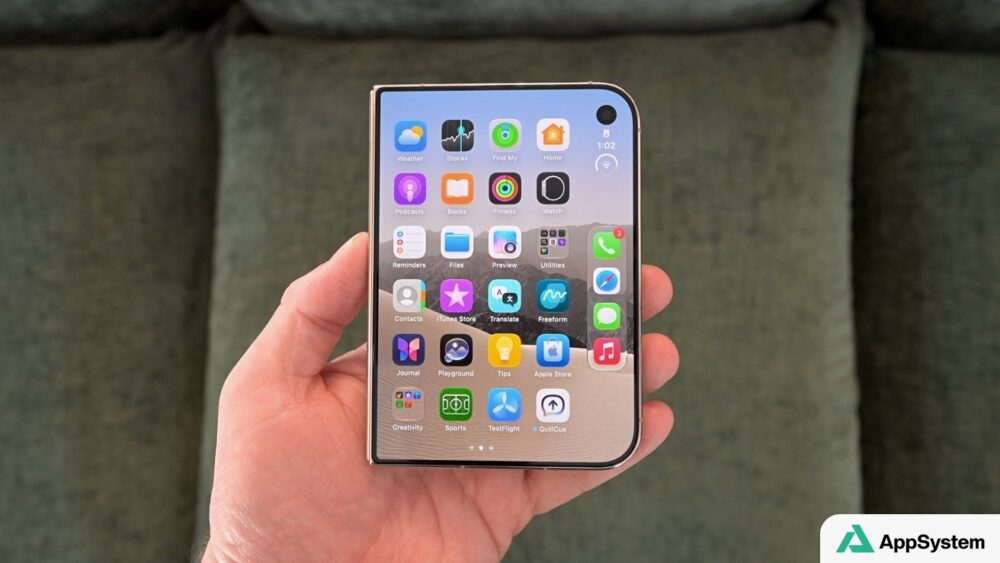
China Renaissance a relevé le 11 novembre sa recommandation sur Apple de « conserver » à « acheter », avec un objectif de cours de 425 dollars. Dans leur note, les analystes Jack Zhou et Lemuel Lin parient sur l’iPhone Duo, le premier iPhone pliable d’Apple, pour ouvrir un cycle de renouvellement plus important et soutenir la croissance du groupe sur la prochaine décennie.
Ce nouvel objectif représente une hausse de plus de 50 % par rapport à leur précédente cible. Il renverse aussi une dégradation opérée 99 jours plus tôt : China Renaissance s’inquiétait alors de la hausse du coût des composants et du ralentissement de la croissance des services.
L’iPhone Duo au cœur de la thèse haussière
Pour Jack Zhou et Lemuel Lin, le grand écran pliable de l’iPhone Duo, ses possibilités de multitâche et Siri dopé à l’IA pourraient modifier l’usage quotidien de l’iPhone. Cette combinaison pourrait notamment rapprocher certains usages de ceux d’un iPad et inciter des propriétaires d’iPhone à remplacer leur appareil plus tôt.
L’iPhone Duo est commercialisé à partir de 1 999 dollars depuis le 23 octobre. Les estimations de livraison se sont étendues jusqu’en janvier 2027 après l’ouverture des précommandes. Lors de la conférence de résultats du 2 novembre, John Ternus a indiqué que la production montait en puissance, sans pouvoir anticiper le moment où l’offre rejoindrait la demande.
La note de China Renaissance reconnaît que le multitâche de l’iPhone Duo reste plus encadré que sur iPad, notamment sans fenêtres d’applications librement positionnables. Les analystes estiment néanmoins que le nouveau format pourrait apporter des usages inédits face aux iPhone classiques.
Des coûts sous pression malgré des résultats solides
Les derniers résultats d’Apple illustrent la solidité de l’activité existante : selon la société, le chiffre d’affaires du trimestre de septembre a atteint un record de 114,5 milliards de dollars, en hausse de 12 % sur un an, avec des revenus iPhone record pour cette période. Les services ont également établi un record à 31,6 milliards de dollars, pour une croissance d’environ 3 %.
La rentabilité constitue cependant l’autre volet du dossier. Apple a affiché une marge brute de 47,9 % au trimestre de septembre et anticipe une fourchette de 45 % à 46 % pour le trimestre de décembre, les coûts de la mémoire participant à cette pression. John Ternus a qualifié l’évolution des prix de la mémoire de sans précédent.
Ce que ça change
L’objectif de 425 dollars repose donc moins sur la dynamique actuelle d’Apple que sur la capacité de l’iPhone Duo à créer une nouvelle raison de monter en gamme. À 1 999 dollars, le pliable pourrait augmenter le revenu moyen par appareil même sans bouleverser immédiatement les volumes.
Pour les investisseurs, le point à surveiller sera l’équilibre entre l’attrait durable de ce nouveau format, la montée en production et l’impact des composants sur les marges. La cible de China Renaissance dépasse celles de Morgan Stanley, à 350 dollars, et d’Evercore ISI, à 380 dollars.
À lire aussi
Source : China Renaissance — note d’analystes de Jack Zhou et Lemuel Lin
Rédigé avec l'assistance d'outils d'IA, vérifié et validé par la rédaction.