


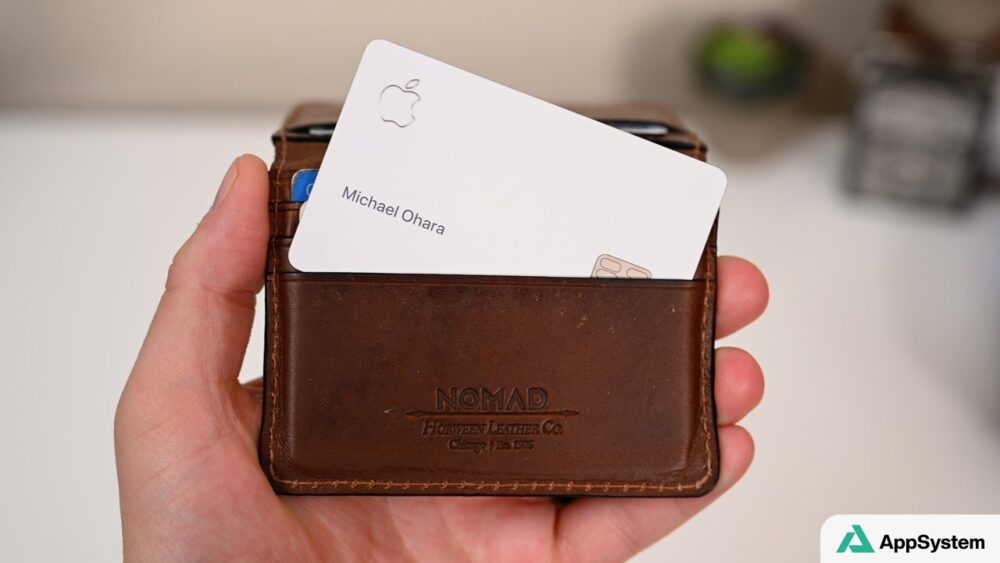
Apple Card a officiellement été lancée aux États-Unis le 20 août 2019, ouvrant les demandes à tous les citoyens américains éligibles. Sept ans plus tard, la carte de crédit conçue par Apple avec Goldman Sachs illustre le virage du groupe vers les services : un produit sans équivalent matériel direct, à l’exception de sa carte physique en titane, mais étroitement intégré à l’iPhone et à Apple Pay.
Une pièce centrale de la stratégie de services
Tim Cook avait dévoilé Apple Card lors de l’événement du 25 mars 2019, largement consacré aux nouveaux services d’Apple. La disponibilité effective est intervenue 148 jours plus tard. Apple TV+, Apple Arcade et Apple Card avaient alors été présentés sans date de lancement ferme, tandis qu’Apple News+ était immédiatement disponible.
Le partenariat répondait à deux ambitions complémentaires : Apple disposait déjà d’Apple Pay, déployé aux États-Unis et dans plus de 50 pays, tandis que Goldman Sachs souhaitait développer une offre destinée au grand public. HSBC estimait à l’époque qu’environ la moitié des 146 millions d’utilisateurs adultes d’Apple aux États-Unis pourrait potentiellement être éligible. La banque projetait jusqu’à 300 millions de dollars de bénéfice net dès la première année, puis jusqu’à 1,5 milliard de dollars en 2025.
Goldman Sachs a également communiqué auprès de ses investisseurs, en octobre 2019, que le lancement constituait « le lancement de carte de crédit le plus réussi de l’histoire ». Selon les informations alors rapportées, l’investissement de la banque représentait environ 350 dollars par utilisateur. Lors des résultats trimestriels d’Apple en juillet 2020, Tim Cook disait être « très heureux » du nombre de détenteurs de la carte et évoquait le déploiement le plus rapide de l’histoire des cartes de crédit d’après les retours reçus par Apple.
Une adoption rapide, mais des controverses durables
Cette trajectoire n’a pas été exempte de critiques. Dès les premières semaines, des utilisateurs ont relevé l’usure visible de la carte en titane ; Apple a ensuite publié des recommandations dédiées à son entretien. La carte est composée à 90 % de titane, le reste étant principalement un alliage comprenant de l’aluminium, selon l’université de Berkeley.
Le sujet le plus sensible a émergé en novembre 2019, avec des accusations de discrimination sexuelle dans l’attribution des limites de crédit. Le New York State Department of Financial Services a mené une enquête sur Apple Card et les pratiques associées à cette offre de crédit. Ces accusations ont placé Apple et Goldman Sachs face à un risque particulier : dans les services financiers, l’expérience utilisateur et la confiance dépendent aussi des critères de décision du partenaire bancaire.
Ce que ça change
Apple Card montre qu’Apple peut étendre son écosystème au-delà du matériel et des abonnements, en s’appuyant sur l’adoption d’Apple Pay. Mais une carte de crédit expose aussi la marque à des enjeux réglementaires et d’équité qui ne se traitent pas comme un lancement d’iPhone. La capacité d’Apple à conserver une expérience financière simple tout en maîtrisant ces risques reste donc déterminante pour cette stratégie de services.
À lire aussi
Source : New York State Department of Financial Services — rapport d’enquête sur Apple Card
Rédigé avec l'assistance d'outils d'IA, vérifié et validé par la rédaction.