


Le marché des smartphones s’est contracté sur plusieurs grands territoires en 2026, sous l’effet notamment de la hausse des coûts de la mémoire et de prix plus élevés. Les dernières données de Counterpoint Research sur l’Europe, la Chine, l’Inde et l’Amérique latine font toutefois ressortir une trajectoire plus favorable pour Apple que pour la plupart de ses concurrents.
L’Europe et l’Amérique latine tirent les résultats d’Apple
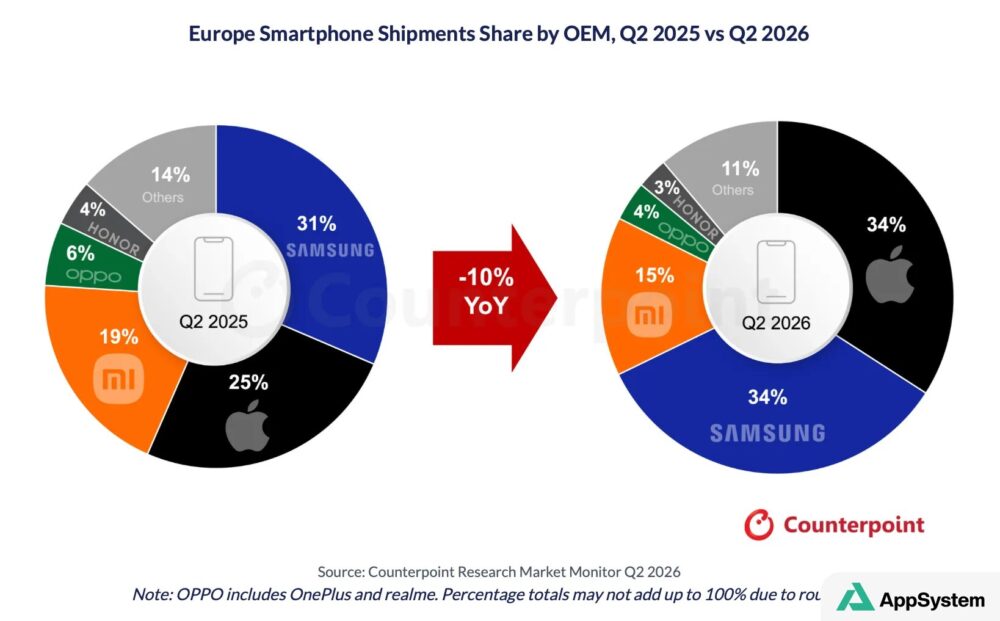
En Europe, les livraisons de smartphones ont reculé de 10 % sur un an au deuxième trimestre, à leur plus bas niveau depuis trois ans, d’après Counterpoint Research. Apple a pourtant gagné neuf points de part de marché et atteint 34 % des livraisons, à égalité avec Samsung. Xiaomi, Oppo et Honor ont terminé le trimestre avec respectivement 15 %, 4 % et 3 % du marché.
En Amérique latine, les livraisons ont également diminué de 10 % sur un an au deuxième trimestre. Apple et Samsung sont les seules grandes marques à y avoir progressé : +5 % pour Apple et +6 % pour Samsung. Counterpoint Research attribue la hausse d’Apple à l’absorption de la hausse des prix par la marque, à une demande soutenue pour l’iPhone 17 Pro Max, ainsi qu’à la montée en puissance de l’iPhone 17e après son lancement fin mars.
Apple domine par ailleurs les segments haut de gamme et premium de plus de 600 dollars en Amérique latine, avec environ 51 % de part de marché. Samsung reste son seul concurrent d’ampleur dans cette tranche tarifaire, à près de 40 %.
Une demande plus fragile en Chine et en Inde
En Chine, les ventes de smartphones ont baissé de 8,6 % sur un an au cours des trente premières semaines de 2026. Counterpoint Research observe un retour à une baisse à deux chiffres après le festival commercial 618, dans un contexte de faiblesse saisonnière et d’inflation persistante des coûts de la mémoire. Apple est entrée dans son ralentissement saisonnier en juillet, après qu’une part significative de la demande a été avancée autour du 618.
En Inde, le marché a enregistré trois semaines consécutives de baisse annuelle après les grandes opérations de ventes en ligne de juillet. Entre les semaines 14 et 31, les ventes n’ont progressé sur un an que durant deux semaines, toutes deux associées à de grandes promotions. Le marché a reculé de 14 % sur cette période, tandis qu’Apple a affiché une hausse de 15 %, la plus forte du panel suivi, portée par la demande pour la gamme iPhone 17 et par des offres améliorant son accessibilité.
Ce que ça change
Ces résultats soulignent la capacité d’Apple à conserver une dynamique commerciale dans un marché où les volumes se contractent, en particulier sur les segments les plus chers. La progression dépend néanmoins de leviers distincts selon les régions : positionnement premium en Amérique latine, offres d’accessibilité en Inde et calendrier commercial autour du 618 en Chine. La tenue de la demande pour la gamme iPhone 17 restera un indicateur central face à la pression des coûts de composants.
À lire aussi
Rédigé avec l'assistance d'outils d'IA, vérifié et validé par la rédaction.